Tag: Pasar

  • OJK Perketat Pasar Modal: Rp542 Miliar Denda Dijatuhkan Sejak 2022, Sinyal Penegakan Hukum Membara.

    OJK Perketat Pasar Modal: Rp542 Miliar Denda Dijatuhkan Sejak 2022, Sinyal Penegakan Hukum Membara.

    Otoritas Jasa Keuangan (OJK) baru saja menjatuhkan sanksi kepada PT Multi Makmur Lemindo Tbk (PIPA) dan PT Repower Asia Indonesia Tbk (REAL). Keputusan ini, per 6 Februari 2026, menegaskan komitmen regulator menjaga integritas pasar modal. Namun, konsistensi saja tidak selalu menjamin efektivitas jangka panjang.

    Sanksi tersebut mencakup pelanggaran penggunaan dana penawaran umum dan keandalan laporan keuangan. Ini merupakan indikator krusial bagi investor dalam membuat keputusan. Pelanggaran semacam itu secara langsung merusak kepercayaan publik terhadap transparansi emiten.

    Sejak 2022 hingga Januari 2026, OJK telah mendenda 3.418 pihak dengan total Rp542,49 miliar. Angka ini terdengar besar, namun perlu diurai lebih jauh implikasinya. Kerugian investor yang tidak terukur seringkali jauh melampaui denda yang dijatuhkan.

    Integritas Pasar di Ujung Sanksi

    Dari total denda tersebut, Rp240,65 miliar berasal dari 151 pihak yang terbukti manipulasi perdagangan saham. Manipulasi ini mencakup pola pump and dump dan wash sales. Praktik curang semacam itu secara fundamental mendistorsi harga pasar dan merugikan investor ritel.

    Penegakan hukum pidana juga menunjukkan progres, dengan lima kasus berkekuatan hukum tetap. Saat ini, 42 kasus dugaan tindak pidana masih dalam pemeriksaan OJK. Mayoritas, 32 kasus, berkaitan dengan manipulasi perdagangan saham.

    Pjs. Kepala Eksekutif Pengawas Pasar Modal OJK, Hasan Fawzi, menyatakan penegakan hukum adalah bagian reformasi. Pernyataan ini menegaskan posisi OJK sebagai garda terdepan. Namun, pasar tetap menunggu bukti bahwa pelanggaran besar dapat dicegah, bukan hanya ditindak setelah terjadi.

    Rekam Jejak dan Dampaknya

    Sanksi administratif seperti pembekuan atau pencabutan izin juga dijatuhkan. Tindakan ini bertujuan menjaga disiplin pasar. Namun, emiten yang sudah melanggar seringkali telah menyebabkan kerugian signifikan sebelum sanksi berlaku.

    Pelanggaran integritas proses penjaminan emisi juga menjadi sorotan. Ini menyentuh inti mekanisme penggalangan dana di pasar modal. Kelemahan di area ini dapat menciptakan risiko sistemik yang lebih luas.

    Data menunjukkan bahwa OJK reaktif dalam menindak, bukan proaktif dalam mencegah. Pola ini berulang: pelanggaran terjadi, kemudian sanksi dijatuhkan. Pasar modal membutuhkan sistem yang mampu mendeteksi dan mencegah dini.

    Tantangan Nyata Penegakan Hukum

    Komitmen menjaga pasar yang adil dan transparan adalah mutlak. Namun, realitas pasar modal seringkali kompleks dan penuh celah. Para pelaku curang selalu mencari celah baru untuk menghindari deteksi.

    Sanksi tegas memang penting untuk efek jera. Namun, jika jumlah kasus manipulasi tetap tinggi, efek jera itu perlu dipertanyakan kedalamannya. Pasar modal memerlukan lebih dari sekadar statistik penindakan.

    Perlindungan investor harus menjadi prioritas utama. Ini berarti bukan hanya menghukum, tetapi juga memastikan pemulihan kerugian bagi korban. Tanpa itu, kepercayaan investor akan terus terkikis perlahan.

    Penegakan hukum OJK adalah langkah ke arah yang benar. Namun, tantangan sesungguhnya adalah menciptakan pasar yang secara inheren bersih dari praktik culas. Ini membutuhkan perubahan struktural dan pengawasan yang lebih adaptif.
  • OJK, BEI, KSEI Pacu Integritas Pasar Modal: Respons Cepat Masukan Kritis MSCI

    OJK, BEI, KSEI Pacu Integritas Pasar Modal: Respons Cepat Masukan Kritis MSCI

    Reformasi Pasar Modal: Respons atau Inisiatif?

    Otoritas Jasa Keuangan (OJK) bersama Bursa Efek Indonesia (BEI) dan Kustodian Sentral Efek Indonesia (KSEI) mengumumkan percepatan reformasi pasar modal. Paket kebijakan ini diklaim komprehensif dan berkelanjutan. Namun, inisiatif tersebut muncul pasca masukan spesifik dari MSCI Inc.

    Tiga proposal utama MSCI pada awal Februari langsung menjadi agenda prioritas. Ini mencakup penambahan klasifikasi investor dan peningkatan transparansi kepemilikan saham di atas satu persen. Keterlibatan pihak eksternal menunjukkan adanya tekanan perubahan fundamental.

    Kenaikan batas minimum free float dari 7,5 persen menjadi 15 persen secara bertahap juga krusial. Kebijakan ini akan memaksa emiten menyesuaikan struktur kepemilikan. Implikasinya adalah potensi dilusi

  • Polri Sita Akun Broker USD 40 Juta: Investigasi Manipulasi Pasar Guncang Bursa Indonesia

    Polri Sita Akun Broker USD 40 Juta: Investigasi Manipulasi Pasar Guncang Bursa Indonesia

    Gejolak Pasar: Harga Transparansi Mahal

    Kepolisian Indonesia membekukan rekening dan sekuritas pialang saham senilai total Rp 674 miliar. Langkah ini menyusul penyelidikan dugaan perdagangan orang dalam dan manipulasi pasar. Pembekuan terjadi setelah pasar modal Indonesia mengalami pekan yang penuh gejolak. Laporan MSCI Inc sebelumnya menyoroti isu transparansi di bursa. Laporan tersebut memicu aksi jual tajam. Indeks acuan turun hampir 7%, menghapus 74 miliar dolar AS kapitalisasi pasar IDX. Kekacauan ini menyebabkan pengunduran diri kepala eksekutif IDX. Pejabat tinggi di Otoritas Jasa Keuangan (OJK) kemudian ikut angkat kaki. Badan Investigasi Kriminal kini melakukan penyelidikan formal. Fokus utamanya adalah praktik perdagangan orang dalam dan perdagangan fiktif. Kepolisian menegaskan seriusnya masalah ini. Ini menunjukkan kerentanan
  • Semarang Wujudkan UMKM Mendunia: Gebrak Pasar Ekspor Global

    Semarang Wujudkan UMKM Mendunia: Gebrak Pasar Ekspor Global

    Semarang menggembar-gemborkan ambisi besar membawa kerajinan lokal ke panggung global. Wali Kota Agustina Wilujeng menyatakan komitmen untuk ekspor melalui platform seperti Etsy dan Amazon. Namun, pernyataan yang sama juga mengakui perlunya fokus pada kualitas dan pembelajaran terlebih dahulu.

    Pernyataan “kualitas dulu” ini secara implisit menunjukkan produk yang ada belum siap bersaing. Ini bukan sekadar peningkatan, melainkan fondasi dasar yang belum kokoh untuk pasar internasional. Keinginan ekspor dihadapkan pada realitas standar global yang ketat.

    Etsy, yang digadang cocok untuk produk unik, menuntut konsistensi kualitas dan narasi kuat dari tiap pengrajin. Platform ini juga memerlukan pemahaman detail tentang pemasaran digital dan logistik pengiriman internasional. Banyak UMKM kerap kesulitan memenuhi tuntutan tersebut secara mandiri.

    Amazon Store menuntut kesiapan logistik dan volume produksi jauh lebih besar. Ini berarti UMKM harus memiliki rantai pasok yang terstruktur dan modal signifikan. Harapan bersaing di Amazon seringkali hanya realistis bagi pelaku usaha dengan skala menengah ke atas.

    Acara “Coffee Morning” dengan narasumber dari Kemendag dan Filipina ini bersifat edukatif. Namun, pertemuan semacam ini seringkali hanya menyentuh permukaan permasalahan UMKM. Implementasi strategi konkret pasca-acara tetap menjadi pekerjaan rumah terbesar.

    Dekranasda disebut sebagai motor penggerak dengan komitmen meningkatkan ekonomi pengrajin. Pertanyaannya, apakah struktur Dekranasda benar-benar menjangkau pengrajin akar rumput yang paling membutuhkan? Atau lebih banyak berinteraksi dengan UMKM yang sudah memiliki kapasitas?

    Harapan Wali Kota tentang “sinergi konkret antara pemerintah, perbankan, dan pelaku UMKM” adalah narasi familiar. Seringkali sinergi ini berhenti pada tataran koordinasi antar lembaga. Dukungan perbankan misalnya, masih terbentur persyaratan agunan dan kelayakan usaha.

    Membangun ekspektasi ekspor tinggi tanpa infrastruktur pendukung yang memadai berisiko frustrasi. UMKM dapat menghabiskan sumber daya terbatas untuk mengejar target yang belum realistis. Ini bisa mengalihkan fokus dari penguatan pasar lokal yang mungkin lebih stabil.

    Narasi “identitas dan tanggung jawab lingkungan yang kuat” terdengar positif. Namun, untuk pasar internasional, ini memerlukan sertifikasi dan audit yang mahal. Banyak UMKM belum memiliki kapasitas untuk memenuhi standar keberlanjutan global tersebut.

    Program semacam ini memerlukan pendampingan berkelanjutan, bukan hanya pelatihan satu kali. Pemerintah kota perlu mengalokasikan anggaran dan sumber daya manusia untuk inkubasi UMKM ekspor secara konsisten. Tanpa itu, inisiatif ini berpotensi meredup.

    Retorika “naik kelas ke kancah internasional” perlu diterjemahkan menjadi peta jalan operasional yang jelas. Ini mencakup akses permodalan, peningkatan kapasitas produksi, dan fasilitasi sertifikasi. Tanpa langkah-langkah konkret ini, ambisi tersebut hanya akan menjadi wacana.

    Fokus pada peningkatan kualitas, standardisasi produk, dan penguatan pasar domestik akan lebih realistis. Ekspor adalah hasil dari fondasi kuat, bukan sekadar tujuan yang dikejar melalui workshop dan deklarasi.

  • Skandal MSCI Guncang Bursa, Rosan Roeslani Lantang Desak Reformasi Pasar Investasi

    Skandal MSCI Guncang Bursa, Rosan Roeslani Lantang Desak Reformasi Pasar Investasi

    Indeks saham Indonesia anjlok hampir 7% dalam seminggu, menghapus Rp 1.198 triliun kapitalisasi pasar. Kritik MSCI Inc. mengenai _transparansi terbatas_ dan transaksi terkoordinasi menjadi pemicunya. Kerentanan fundamental pasar kini terekspos.

    Menteri Investasi Rosan Roeslani pada 1 Februari 2026 mendesak reformasi pasar modal. Pernyataannya mengisyaratkan perbaikan ini seharusnya sudah lama berjalan. Keterlambatan tersebut kini berbuah _konsekuensi finansial_ yang nyata.

    Kritik MSCI bukan sekadar teguran, melainkan _indikasi serius_ tata kelola pasar. Isu transparansi dan risiko transaksi terkoordinasi merusak kepercayaan investor. Ini menciptakan lingkungan investasi yang tidak setara.

    Respon Regulator dan Realitas Pasar

    Kapitalisasi pasar menyusut menjadi Rp 15.0

  • Integritas Pasar Modal Terkikis: Pemerintah Indonesia Siapkan Intervensi Tegas

    Integritas Pasar Modal Terkikis: Pemerintah Indonesia Siapkan Intervensi Tegas

    Skandal Pasar Modal dan Janji Intervensi

    Bursa Efek Indonesia (BEI) baru saja limbung. Indeks acuan anjlok 7% dalam sepekan, mengikis kapitalisasi pasar Rp 1.198 triliun. Gejolak ini dipicu kritik tajam MSCI Inc. terkait transparansi dan potensi transaksi terkoordinasi.

    MSCI menyoroti terbatasnya transparansi dan potensi transaksi terkoordinasi di pasar. Hal ini langsung memicu aksi jual besar-besaran, meruntuhkan kepercayaan investor global. Konsekuensinya, pasar saham lokal menghadapi tekanan berat yang belum usai.

    Menteri Perekonomian Airlangga Hartarto lantas bersuara. Ia menyatakan pemerintah tidak akan mentolerir praktik manipulatif di pasar modal. Pernyataan ini muncul setelah kerugian pasar terjadi dan indeks sudah terlanjur anjlok.

    Waktu intervensi pemerintah menjadi sorotan. Kredibilitas pengawasan pasar modal oleh otoritas dipertanyakan setelah kerusakan terjadi. Pasar sudah terlanjur berdarah-darah, dengan dampak yang meluas.

    Dampak dan Konsekuensi Sistemik

    Airlangga menegaskan pasar modal merupakan pilar penting sistem keuangan nasional. Fungsinya sebagai sumber pendanaan bisnis sangat vital. Juga berperan sebagai barometer kepercayaan investor terhadap ekonomi.

    Manipulasi harga saham merugikan investor ritel secara tidak proporsional. Harga tidak lagi mencerminkan kinerja fundamental perusahaan. Ini justru didorong oleh kepentingan sekelompok kecil pelaku pasar.

    Konsekuensi manipulasi meluas menjadi sistemik, mengikis kepercayaan pada seluruh sistem keuangan nasional. Hal ini berisiko menghambat investasi domestik dan asing secara signifikan. Kerugiannya tidak terbatas pada satu sektor saja.

    Kepercayaan investor asing sangat krusial untuk menarik investasi asing langsung (FDI) ke Indonesia. Persepsi buruk terhadap tata kelola pasar mengancam arus modal asing. Stabilitas ekonomi jangka panjang menjadi taruhannya.

    Perombakan dan Tantangan Pemulihan

    Gejolak pasar ini memicu serangkaian pengunduran diri tingkat tinggi. CEO IDX, Ketua Otoritas Jasa Keuangan (OJK), serta dua wakilnya mundur dari jabatan. Ini mengisyaratkan adanya masalah struktural serius di balik layar.

    Perombakan kepemimpinan menuntut reformasi fundamental yang lebih dari sekadar janji. Retorika saja tidak cukup memulihkan kepercayaan investor. Pasar menanti tindakan konkret dan penegakan hukum yang tegas.

    Janji pemerintah untuk tidak mentolerir manipulasi harus diikuti bukti nyata. Praktik curang wajib ditindak tanpa pandang bulu oleh otoritas terkait. Integritas pasar adalah kunci utama pemulihan.

    Pemulihan kepercayaan adalah proses panjang dan tidak instan. Pasar memerlukan jaminan kuat bahwa risiko manipulasi akan diminimalkan secara permanen. Langkah-langkah perbaikan harus mampu meyakinkan semua pemain pasar.

  • Mundurnya Kepala OJK: Pemerintah Sigap Amankan Pasar, Peringatan Tegas Manipulator demi Investor

    Mundurnya Kepala OJK: Pemerintah Sigap Amankan Pasar, Peringatan Tegas Manipulator demi Investor

    Pasar modal Indonesia baru-baru ini dihadapkan pada gejolak signifikan, ditandai dengan aksi jual tajam dan gelombang pengunduran diri pejabat tinggi di regulator keuangan serta bursa saham. Pemerintah merespons dengan cepat, berupaya meyakinkan investor dan menjamin stabilitas operasional. Namun, tantangan integritas pasar dan kepercayaan investor kini menjadi sorotan utama.

    Menteri Koordinator Bidang Perekonomian, Airlangga Hartarto, menegaskan bahwa Presiden telah menginstruksikan Kementerian Keuangan, OJK, dan Bursa Efek Indonesia (BEI) untuk memastikan seluruh operasi bursa berjalan normal. Penunjukan kepemimpinan transisi, menurut Airlangga, tidak akan mengganggu fungsi inti pasar modal atau melemahkan kepercayaan investor, menjamin tidak ada kekosongan kepemimpinan.

    Lebih lanjut, Airlangga melontarkan peringatan keras terhadap praktik spekulatif yang mendistorsi pasar, khususnya manipulasi harga saham. Ia menekankan bahwa manipulasi semacam itu tidak hanya merugikan investor, terutama ritel, tetapi juga mengikis kepercayaan terhadap sistem keuangan nasional dan menghambat investasi asing langsung.

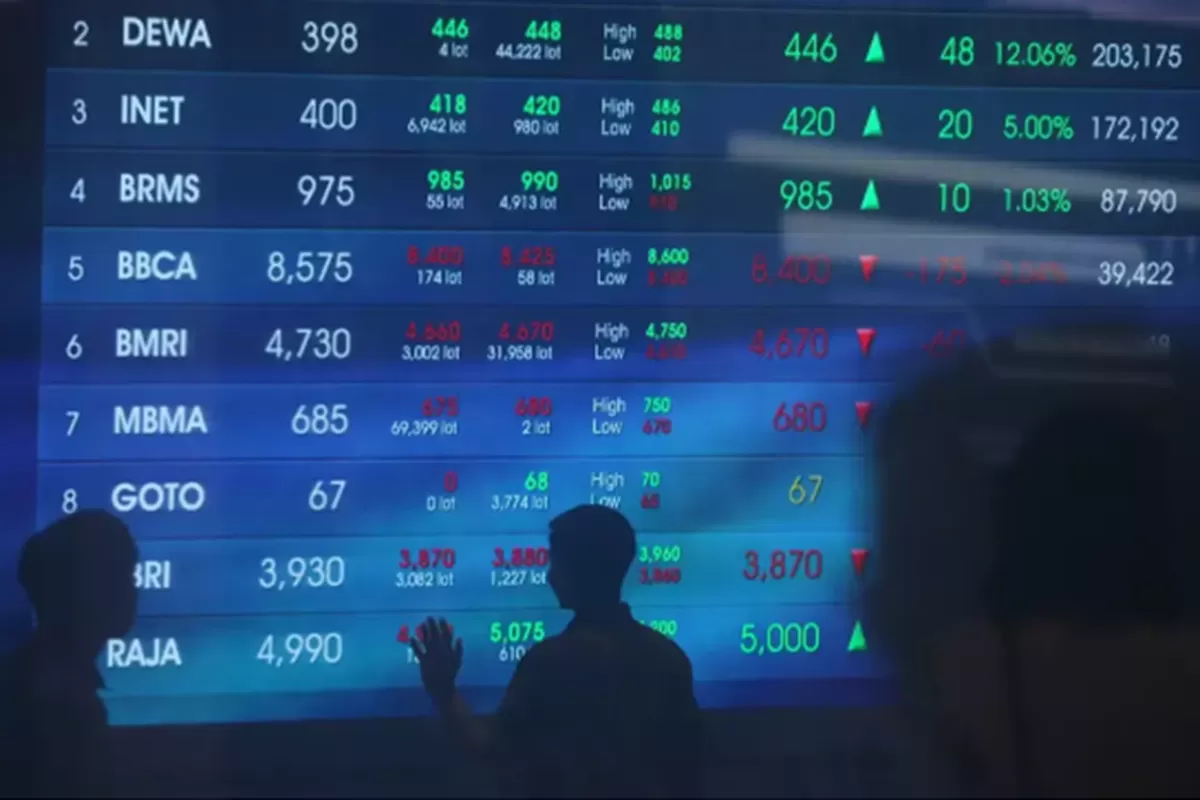
    Dampak langsung dari gejolak ini terlihat jelas pada Indeks Harga Saham Gabungan (IHSG). Selama periode 26-30 Januari, IHSG anjlok 6,94% secara mingguan, ditutup pada 8.329,61 dari 8.951,01. Kapitalisasi pasar juga menyusut 7,37% menjadi Rp 15.046 triliun.

    Puncak volatilitas terjadi pada 28 Januari, ketika IHSG anjlok hingga 8% dalam perdagangan harian, memaksa bursa menghentikan perdagangan sementara. Sehari kemudian, BEI kembali memberlakukan dua penghentian perdagangan tambahan setelah indeks kembali merosot tajam, menunjukkan kepanikan pasar yang mendalam.

    Aksi jual besar-besaran ini dipicu oleh pengumuman MSCI Inc., penyedia indeks global, yang memperkenalkan langkah-langkah sementara terkait penilaian saham beredar bebas (free float) perusahaan-perusahaan Indonesia. MSCI mengidentifikasi adanya risiko fundamental terkait kelayakan investasi, termasuk potensi perilaku perdagangan terkoordinasi.

    MSCI secara eksplisit menyerukan transparansi data kepemilikan yang lebih baik dan pemantauan kepemilikan saham yang terlalu terkonsentrasi. Tanpa perbaikan signifikan, evaluasi free float dan kelayakan investasi akan tetap dipertanyakan, memicu kekhawatiran di kalangan investor global.

    Sebagai langkah sementara, MSCI membekukan beberapa perubahan terkait indeks untuk sekuritas Indonesia, termasuk penyeimbangan ulang Februari 2026. Pembekuan ini bertujuan mengurangi perputaran indeks dan risiko investasi, sembari memberi waktu bagi otoritas pasar untuk meningkatkan transparansi.

    MSCI juga memberikan peringatan keras: jika kemajuan tidak memadai hingga Mei 2026, status aksesibilitas pasar Indonesia akan dinilai kembali. Skenario terburuknya bisa berupa pengurangan bobot Indonesia dalam indeks MSCI Emerging Markets atau bahkan klasifikasi ulang menjadi Pasar Perbatasan.

    Gejolak pasar ini berujung pada perombakan kepemimpinan yang belum pernah terjadi sebelumnya. Direktur Utama BEI Iman Rachman mengumumkan pengunduran dirinya pada 30 Januari, disusul Ketua OJK Mahendra Siregar, dua pejabat senior pengawas pasar modal, serta Wakil Ketua OJK Mirza Adityaswara.

    Sebagai respons, OJK menunjuk anggota sementara dewan komisarisnya untuk memastikan kesinambungan. Friderica Widyasari Dewi diangkat sebagai komisaris sementara yang mengawasi perilaku pasar, pendidikan, dan perlindungan konsumen. Hasan Fawzi ditunjuk sebagai komisaris sementara untuk inovasi teknologi keuangan, aset digital, kripto, dan bursa karbon.

    Pemerintah, melalui Airlangga, tetap menyatakan keyakinan akan ketahanan lembaga keuangan Indonesia, mengklaim bahwa fundamental pasar tetap kuat. Klaim ini datang di tengah tekanan yang membuktikan bahwa kepercayaan investor global sangat bergantung pada langkah konkret dan terukur dari regulator.

    Langkah-langkah pemerintah dan OJK sejauh ini adalah respons awal yang penting. Namun, ujian nyata bagi stabilitas pasar modal Indonesia akan terlihat dari kemampuan OJK dan BEI dalam memenuhi tuntutan transparansi MSCI serta membuktikan efektivitas penindakan manipulasi harga saham, yang akan tercermin pada pergerakan IHSG dan arus investasi asing langsung hingga tenggat waktu Mei 2026.

  • OJK Luncurkan Reformasi Pasar Modal Ambisius: Era Baru Pasca Perombakan Kepemimpinan

    OJK Luncurkan Reformasi Pasar Modal Ambisius: Era Baru Pasca Perombakan Kepemimpinan

    Otoritas Jasa Keuangan (OJK) baru-baru ini meluncurkan paket reformasi pasar modal yang disebut “berani dan ambisius”. Langkah ini terjadi setelah serangkaian pengunduran diri pejabat senior dan gejolak pasar yang parah, yang membuat indeks saham acuan Indonesia anjlok hampir 7 persen. Pertanyaannya, apakah reformasi ini merupakan respons proaktif atau sekadar pemadam kebakaran setelah rumah terbakar?

    Gejolak pasar pekan lalu memang bukan isapan jempol. Indeks Harga Saham Gabungan (IHSG) mengalami aksi jual besar-besaran, menghilangkan sekitar Rp 1.198 triliun kapitalisasi pasar. Kritik tajam dari MSCI Inc. mengenai kurangnya transparansi dan risiko transaksi terkoordinasi di pasar ekuitas Indonesia menjadi pemicu utama keruntuhan kepercayaan.

    Rentetan pengunduran diri pejabat tinggi, termasuk CEO Bursa Efek Indonesia (IDX) Iman Rachman, Ketua OJK Mahendra Siregar, serta dua wakilnya, Inarno Djajadi dan Aditya Jayaantara, semakin memperburuk situasi. Ini menimbulkan persepsi bahwa ada masalah fundamental yang lebih dalam, bukan sekadar riak pasar biasa.

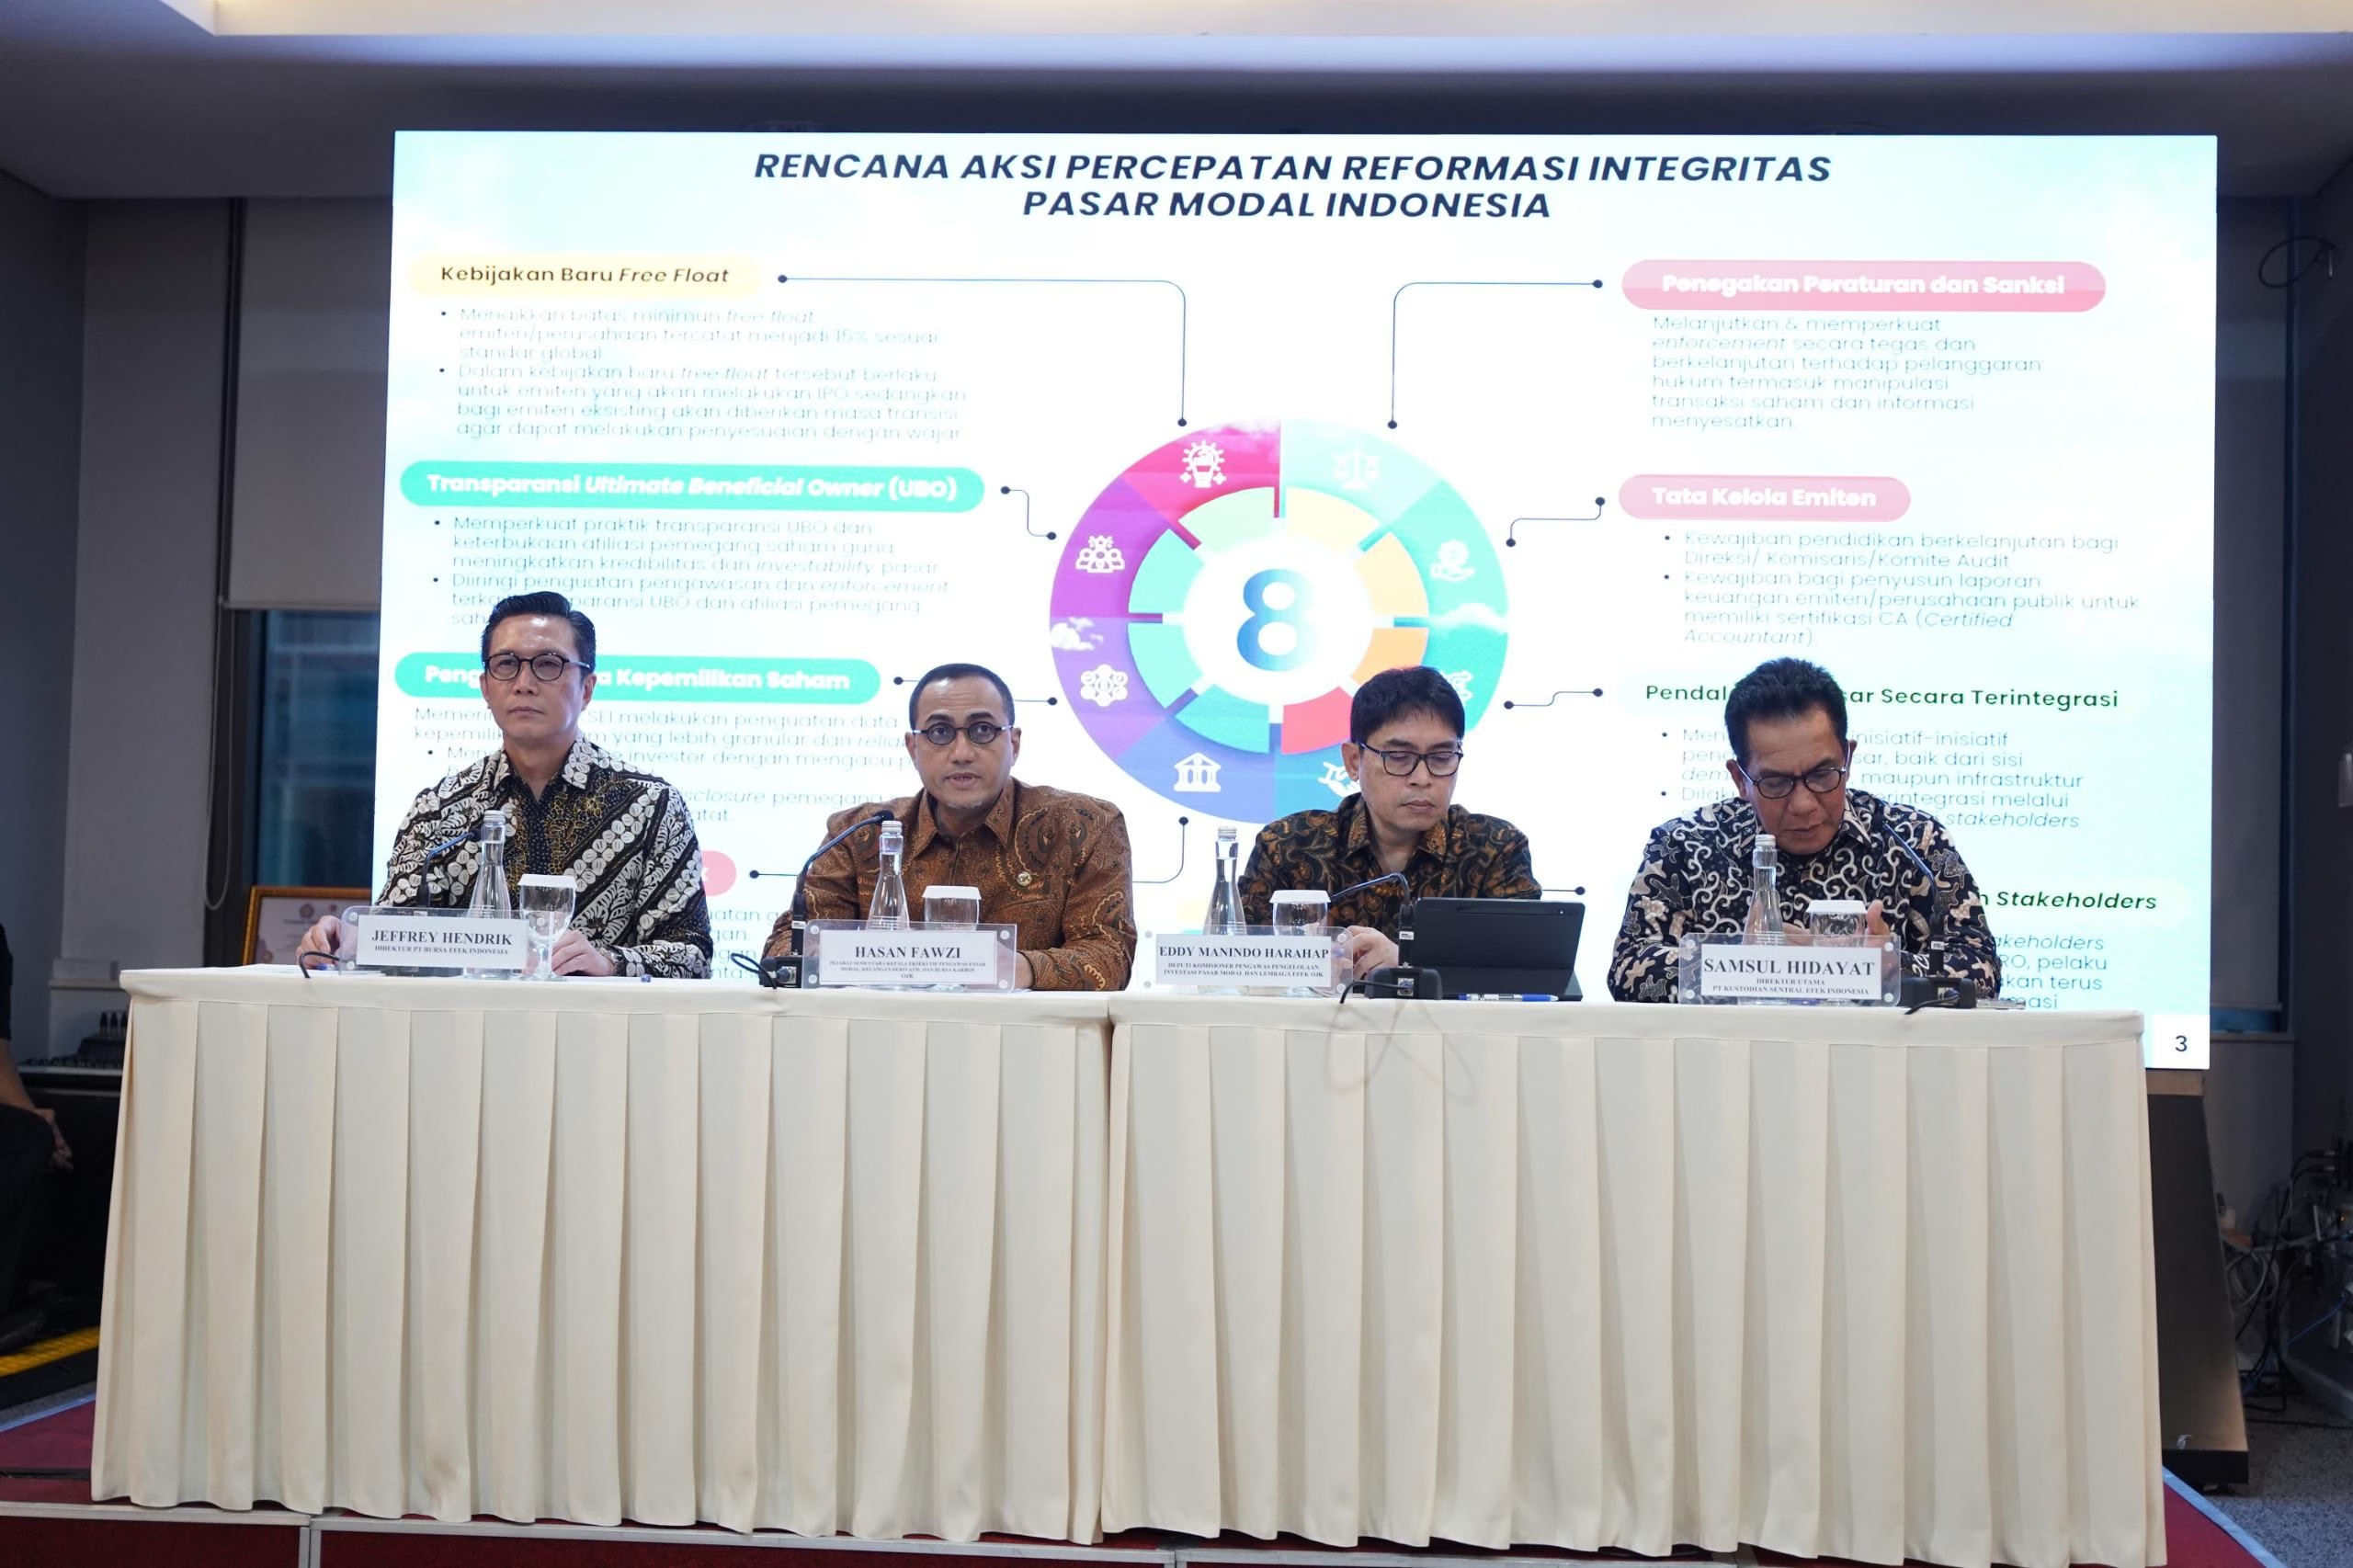
    Pelaksana tugas Kepala OJK, Friderica Widyasari, mengumumkan reformasi yang berfokus pada empat area kunci: persyaratan saham beredar bebas (free-float), transparansi kepemilikan saham, tata kelola perdagangan, dan penegakan hukum. Tujuannya adalah memperkuat integritas dan daya saing pasar modal Indonesia, serta menyelaraskan dengan standar global.

    Salah satu poin reformasi adalah menaikkan persyaratan minimum free-float menjadi 15 persen dari sebelumnya 7,5 persen. Angka ini memang mendekatkan Indonesia pada standar internasional, tetapi mengapa baru sekarang setelah pasar bergejolak hebat? Emiten baru akan langsung diwajibkan, sementara yang sudah terdaftar diberi masa transisi bertahah. Kebijakan ini terasa seperti terburu-buru, bukan perencanaan jangka panjang.

    Transparansi kepemilikan saham, khususnya Kepemilikan Manfaat Akhir (UBO), juga akan diperkuat. Lembaga Penyimpanan Sekuritas Pusat (KSEI) akan meningkatkan kualitas data dan IDX akan mempublikasikannya. Ini langkah yang baik, namun efektivitasnya sangat bergantung pada kemauan dan konsistensi penegakan, bukan sekadar aturan di atas kertas.

    OJK juga menjanjikan penegakan hukum yang lebih kuat terhadap manipulasi transaksi dan penyebaran informasi menyesatkan. Seharusnya ini menjadi prioritas utama sejak dulu, bukan hanya setelah investor ritel merugi besar. Regulasi tanpa penegakan yang tegas hanya akan menjadi macan ompong.

    Peningkatan tata kelola perusahaan yang terdaftar di bursa juga masuk agenda, dengan pendidikan berkelanjutan wajib bagi direktur dan komisaris. Ini adalah upaya standar, namun belum tentu menjamin perubahan budaya korporasi jika pengawasan internal dan eksternal masih lemah.

    Friderica menekankan pentingnya koordinasi erat dengan pemerintah, Bank Indonesia, dan pemangku kepentingan lainnya untuk pendalaman pasar. Koordinasi memang vital, tetapi seringkali menjadi alasan birokratis untuk menunda atau mengaburkan tanggung jawab. Sinergi harus nyata, bukan hanya slogan.

    Pertaruhan Kredibilitas Pasar Modal

    Reformasi ini adalah pertaruhan besar bagi kredibilitas pasar modal Indonesia. Setelah guncangan yang begitu signifikan, kepercayaan investor, baik domestik maupun internasional, perlu dipulihkan secara serius. Ini bukan hanya tentang angka di bursa, tetapi juga tentang integritas institusi dan perlindungan investor.

    OJK dan SRO harus membuktikan bahwa mereka benar-benar berkomitmen pada perubahan, bukan sekadar merespons tekanan sesaat. Implementasi yang konsisten, transparan, dan tanpa pandang bulu akan menjadi kunci keberhasilan. Tanpa itu, paket reformasi ini hanya akan menjadi babak baru dalam drama pasar modal yang tak berkesudahan.

  • IHSG Anjlok Nyaris 5% Jelang Pembahasan MSCI: Pasar Merespons Reformasi Penting?

    IHSG Anjlok Nyaris 5% Jelang Pembahasan MSCI: Pasar Merespons Reformasi Penting?

    Jakarta Komposit Indeks (JCI) mengalami hari yang berat pada Senin, 2 Februari 2026, anjlok hampir 5 persen. Penurunan tajam ini terjadi menjelang diskusi penting antara MSCI dan regulator pasar modal Indonesia, memicu aksi jual besar-besaran di tengah kehati-hatian investor.

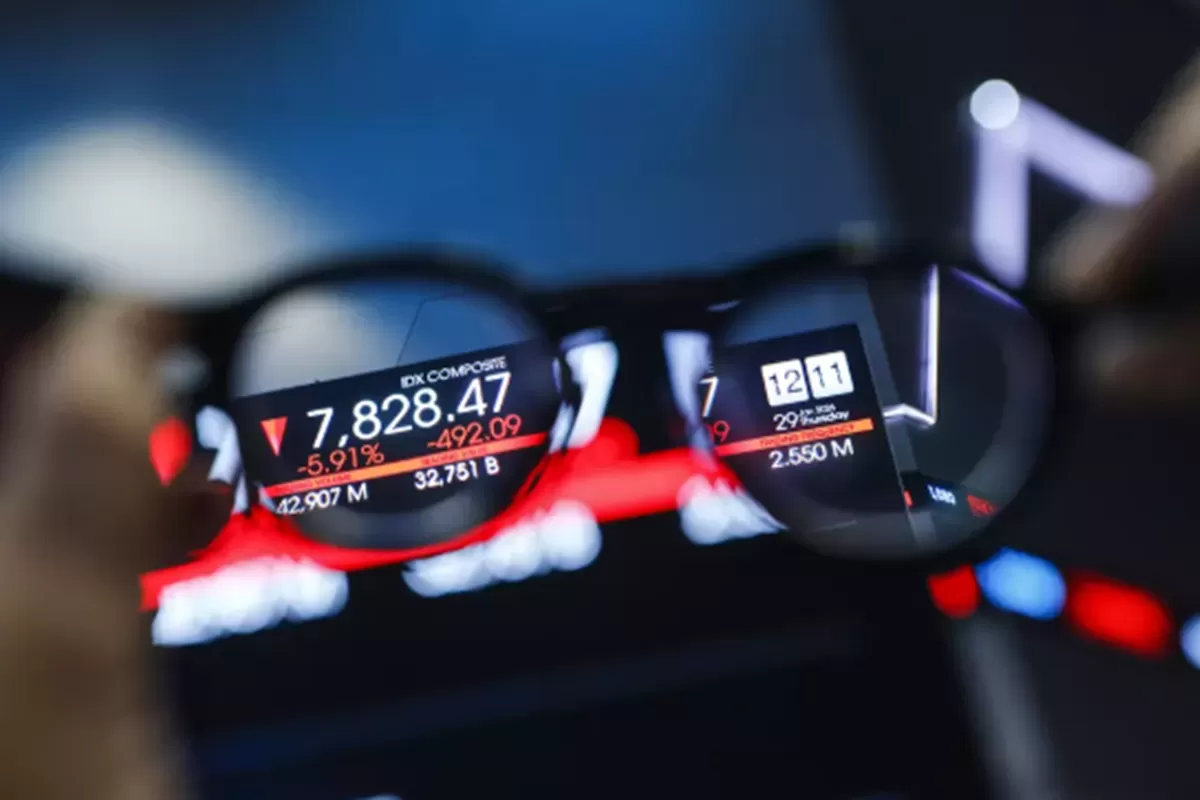
    Indeks ditutup pada level 7.922, merosot 4,88 persen atau 406,87 poin, setelah sempat menyentuh penurunan 5 persen di sesi siang. Pergerakan ini mencerminkan rapuhnya selera risiko pasar, terutama di tengah ketidakpastian regulasi yang masih membayangi. Total volume perdagangan mencapai 49,77 miliar saham dengan omzet Rp 28,8 triliun ($1,71 miliar), yang menunjukkan tekanan jual sangat dominan dengan 720 saham turun berbanding 58 saham naik.

    Meski pasar secara keseluruhan tertekan, beberapa saham berhasil mencatatkan kenaikan signifikan. Inter Delta (INTD) melonjak 24,80 persen, diikuti oleh Soho Global Health (SOHO) yang naik 24,79 persen. Saraswanti Indoland Development (SWID) juga menguat 17,95 persen, sementara Indointernet (EDGE) naik 12,55 persen. Kenaikan ini menunjukkan adanya seleksi ketat oleh investor terhadap emiten tertentu.

    Sebaliknya, saham-saham seperti MD Pictures (FILM), Golden Flower (POLU), Energi Mega Persada (ENRG), dan GTS International (GTSI) masing-masing anjlok 15 persen. Tekanan jual ini sebagian besar didorong oleh antisipasi pertemuan antara MSCI dan Otoritas Jasa Keuangan (OJK) serta organisasi pengaturan diri lainnya.

    Diskusi dengan MSCI diperkirakan akan berfokus pada transparansi data kepemilikan, implementasi kebijakan, dan rencana untuk menaikkan ambang batas saham yang beredar bebas. Hal ini menjadi krusial karena MSCI telah memberi Indonesia waktu hingga Mei untuk implementasi awal reformasi, menunjukkan adanya ekspektasi perbaikan tata kelola pasar.

    Kepala Investasi Danantara, Pandu Sjahrir, melihat bahwa di tengah volatilitas ini, investor institusional justru mulai mengumpulkan saham-saham yang secara fundamental kuat. Menurutnya, pasar mulai menunjukkan tanda-tanda awal normalisasi setelah tekanan pekan lalu. Ia menekankan bahwa pembelian bersih oleh investor asing pada sesi pertama merupakan sinyal positif.

    Pandu juga menyoroti pentingnya respons konstruktif terhadap masukan MSCI, terutama dalam meningkatkan transparansi kepemilikan. Ia berpendapat bahwa ini adalah langkah paling mendesak untuk memulihkan kepercayaan investor global. Selain itu, peningkatan persyaratan free-float harus dilakukan secara bertahap dan didukung oleh komunikasi yang konsisten.

    Keterlibatan dana pensiun yang lebih besar melalui Undang-Undang Pengembangan dan Penguatan Sektor Keuangan (P2SK) juga dianggap penting. Dengan partisipasi institusi domestik yang lebih luas, valuasi saham dapat membaik dan likuiditas pasar dapat meningkat, menciptakan fondasi yang lebih stabil.

    Meskipun terjadi gejolak, Pandu Sjahrir menegaskan bahwa kondisi pasar saat ini tidak perlu dilihat dengan kekhawatiran berlebihan. Ia mendesak investor untuk kembali fokus pada fundamental dan prospek jangka menengah hingga panjang, melihat situasi ini sebagai peluang pembelian bagi saham-saham yang sehat secara finansial.

    Secara terpisah, Menteri Sekretaris Negara Prasetyo Hadi menyampaikan bahwa Presiden Prabowo Subianto memahami dinamika pasar saham dan tidak marah dengan penurunan tajam ini. Presiden menekankan pentingnya mengidentifikasi akar masalah dan melaksanakan reformasi yang diperlukan, sebuah pernyataan yang sedikit menenangkan pasar.

    Perusahaan pialang Pilarmas Investindo Sekuritas menambahkan bahwa tekanan terhadap JCI juga diperparah oleh pengunduran diri mendadak pejabat senior di OJK dan Bursa Efek Indonesia. Meskipun regulator bergerak cepat menunjuk pengganti dan menguraikan delapan langkah reformasi, pasar akan terus memantau konsistensi implementasi kebijakan untuk memastikan peningkatan kepercayaan investor.

    Kondisi ini tidak hanya terjadi di Indonesia. Pasar Asia secara regional juga jatuh pada hari yang sama di tengah ketidakpastian global, dipicu oleh kekhawatiran atas independensi kebijakan moneter AS. Arus keluar modal bersih sebesar Rp 12,55 triliun dari pasar keuangan domestik antara 26-29 Januari 2026 juga menambah daftar tekanan jual yang dihadapi JCI.

    Penurunan JCI yang signifikan ini menjadi pengingat tegas akan sensitivitas pasar terhadap sentimen regulasi dan stabilitas kepemimpinan. Meskipun ada upaya untuk menenangkan investor dan mengidentifikasi peluang, pemulihan kepercayaan global akan sangat bergantung pada konsistensi implementasi reformasi dan komunikasi yang transparan dari pihak berwenang.