Category: Ekonomi

  • Manuver Danantara: Pertimbangkan Porsi Saham Krusial di IDX Usai Demutualisasi

    Manuver Danantara: Pertimbangkan Porsi Saham Krusial di IDX Usai Demutualisasi

    Berikut analisis singkat mengenai demutualisasi Bursa Efek Indonesia:

    Bursa Saham di Persimpangan Jalan

    Indeks Harga Saham Gabungan (IHSG) baru saja terpukul tajam, bersamaan dengan desakan demutualisasi Bursa Efek Indonesia (BEI). Ini bukan kebetulan, melainkan indikasi tekanan eksternal yang memaksa perubahan signifikan. Transparansi pasar modal Indonesia kini menjadi sorotan tajam komunitas investasi global.

    Badan Pengelola Investasi Daya Anagata Nusantara (Danantara) langsung menyatakan ketertarikan untuk membeli saham BEI pasca demutualisasi. Rencana perubahan struktur kepemilikan BEI dari anggota menjadi pemegang saham akan terjadi akhir tahun ini. Danantara melihat peluang strategis dalam transformasi ini.

    Demutualisasi BEI diharapkan membuka jalan bagi bursa untuk melantai di pasar saham. Langkah ini diklaim akan meningkatkan independensi dan tata kelola BEI. Namun, momentum perubahan yang reaktif terhadap gejolak pasar menimbulkan pertanyaan tentang efektivitasnya sebagai solusi fundamental.

    Janji Transparansi Versus Realitas Konsentrasi

    CEO Danantara, Rosan Roeslani, menegaskan niat masuk ke BEI, kemungkinan melalui Penawaran Umum Perdana (IPO). Ia tidak merinci besaran kepemilikan yang diincar. Ini menyisakan ruang spekulasi mengenai tingkat kontrol yang akan diperoleh entitas negara.

    Danantara sendiri mengelola portofolio Badan Usaha Milik Negara (BUMN) yang mencakup hampir 30% kapitalisasi pasar BEI. Kepemilikan saham BEI oleh Danantara berpotensi menciptakan konsentrasi kekuatan yang signifikan. Ini justru membentuk konflik kepentingan jenis baru, bukan mengeliminasi yang lama.

    Menteri Koordinator Bidang Perekonomian, Airlangga Hartarto, menyebut demutualisasi akan meminimalkan konflik kepentingan. Tujuannya adalah mencegah praktik pasar tidak sehat dan meningkatkan independensi bursa. Namun, mekanisme pengawasan terhadap entitas negara yang juga menjadi pemilik bursa belum dijelaskan secara gamblang.

    Argumentasi bahwa demutualisasi akan “meningkatkan transparansi pasar modal” perlu disikapi dengan skeptisisme. Transparansi sejati membutuhkan lebih dari sekadar perubahan struktur kepemilikan. Ini menuntut komitmen kuat terhadap penegakan aturan dan akuntabilitas.

    Tekanan Global dan Implikasi Jangka Panjang

    Pengunduran diri CEO BEI, Iman Rachman, menambah daftar panjang drama pasar modal domestik. Peristiwa ini terjadi setelah IHSG anjlok tajam. Penurunan ini dipicu kekhawatiran MSCI tentang transparansi perdagangan.

    MSCI memberi Jakarta waktu hingga Mei untuk perbaikan, dengan ancaman penurunan peringkat pasar. Pasar perbatasan memiliki likuiditas dan akses investor yang lebih rendah. Ancaman ini menjadi pendorong utama reformasi yang terkesan terburu-buru.

    Penurunan peringkat MSCI akan berdampak langsung pada arus modal asing. Investor institusional global seringkali terikat pada indeks tertentu. Konsekuensinya, dana investasi dapat keluar dari pasar Indonesia secara signifikan.

    Demutualisasi mungkin menjadi respons cepat untuk meredakan kekhawatiran MSCI. Namun, implementasi kebijakan yang tergesa-gesa berisiko menciptakan celah baru dalam regulasi. Integritas pasar memerlukan fondasi yang kokoh, bukan sekadar respons instan.

    Masa Depan BEI di Tangan Siapa?

    Pembelian saham BEI oleh Danantara menempatkan entitas negara di posisi strategis. Ini bisa berarti kontrol pemerintah yang lebih besar atas operasional bursa. Indikator ini perlu dicermati dalam konteks independensi pasar yang dicanangkan.

    Perubahan ini juga membawa implikasi bagi anggota bursa yang ada saat ini. Struktur kepemilikan baru mungkin mengubah dinamika kekuasaan dan pengambilan keputusan. Adaptasi terhadap model baru ini akan menjadi tantangan tersendiri bagi pelaku pasar.

    Pasar modal Indonesia membutuhkan stabilitas dan kepercayaan investor global. Demutualisasi adalah langkah besar, namun keberhasilannya bergantung pada penegakan regulasi yang ketat dan konsisten. Kredibilitas bursa dipertaruhkan di tengah harapan dan risiko yang menyertainya.
  • AO PNM Mekaar: Visi Mulia Terukir Sejak Usia Belia

    AO PNM Mekaar: Visi Mulia Terukir Sejak Usia Belia

    H2: Kisah Jeni dan Realitas Mikro Kredit

    Setiap dini hari, Jeni Adilasari sudah terjaga, membungkus nasi untuk dijual. Realitas ekonomi sulit mendorong banyak keluarga mencari solusi finansial. PNM Mekaar hadir menawarkan modal, menjanjikan jalan keluar dari kesulitan.

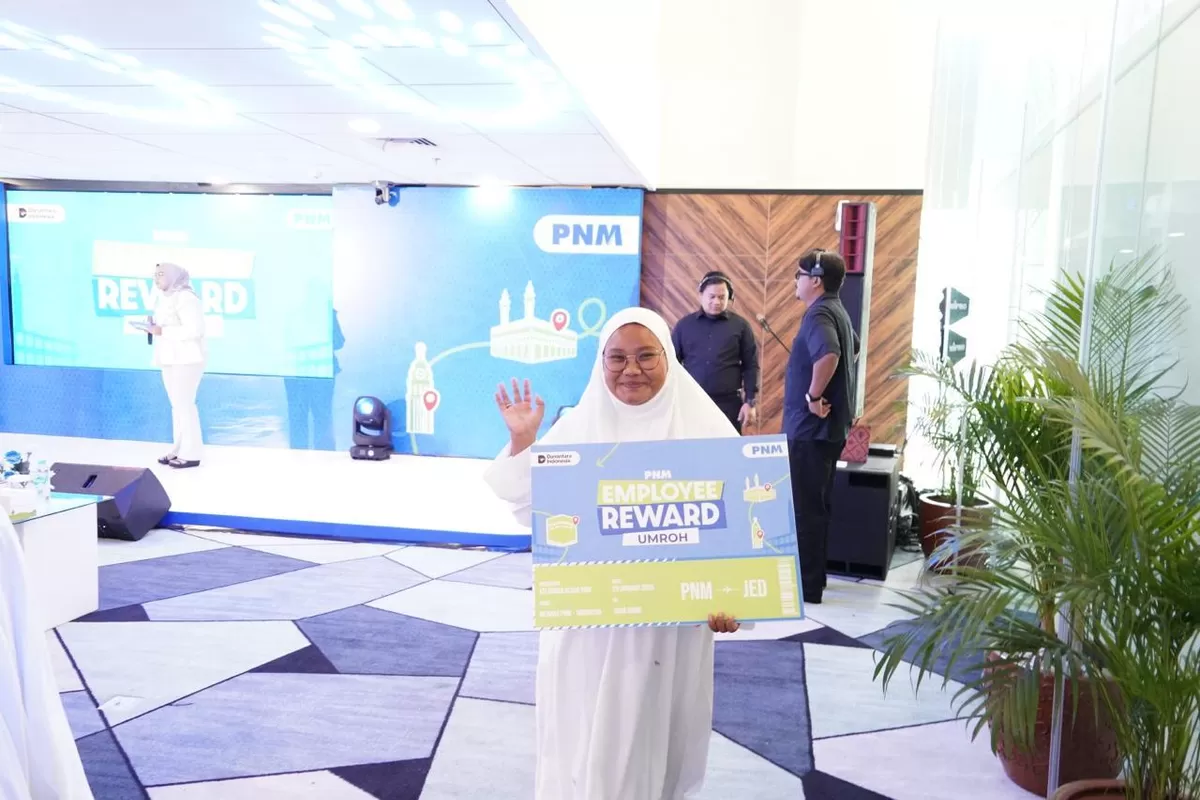
    Ibu Jeni lantas bergabung, mengikuti “sekolah” di Mekaar. Istilah warga ini merujuk Pertemuan Kelompok Mingguan (PKM) nasabah. Di sana, para ibu disebut belajar mengelola usaha dan keuangan.

    PNM Mekaar menyediakan akses modal bagi masyarakat pra-sejahtera. Dana ini diharapkan memutar roda usaha kecil, menopang kebutuhan keluarga. Namun, pinjaman mikro memiliki konsekuensi tidak sederhana.

    Pinjaman mikro seringkali datang dengan bunga relatif tinggi. Jangka waktu pengembaliannya ketat, menuntut konsistensi penerima modal. Risiko gagal bayar selalu membayangi

  • PNM: Pemberdayaan, Strategi Krusial Mengerek Ekonomi Ultra Mikro

    PNM: Pemberdayaan, Strategi Krusial Mengerek Ekonomi Ultra Mikro

    Narasi UMKM sebagai tulang punggung ekonomi kerap digaungkan, namun realitas segmen ultra mikro menunjukkan kerapuhan struktural yang persisten. Kelompok usaha ini menghadapi masalah fundamental melampaui sekadar keterbatasan modal finansial. Faktanya, banyak pelaku ultra mikro terjerat dalam lingkaran keterbatasan kapasitas. Akses pasar yang sempit, minimnya pencatatan keuangan, serta literasi usaha yang rendah menjadi penghambat utama pertumbuhan. Pemberian pembiayaan tanpa penguatan kapasitas justru menciptakan risiko baru. Dana segar berpotensi menjadi beban utang, bukan pendorong produktivitas atau pertumbuhan usaha berkelanjutan. Kredit yang tidak dibarengi peningkatan kapasitas akan sulit mendorong produktivitas. Ini berarti modal finansial berisiko menjadi beban, bukan akselerator kemandirian ekonomi. Klaim peningkatan survivabilitas melalui pendampingan memang terdengar menjanjikan. Namun, implementasi terintegrasi antara pembiayaan dan pemberdayaan masih sangat terbatas di lapangan.

    Dilema Pembiayaan

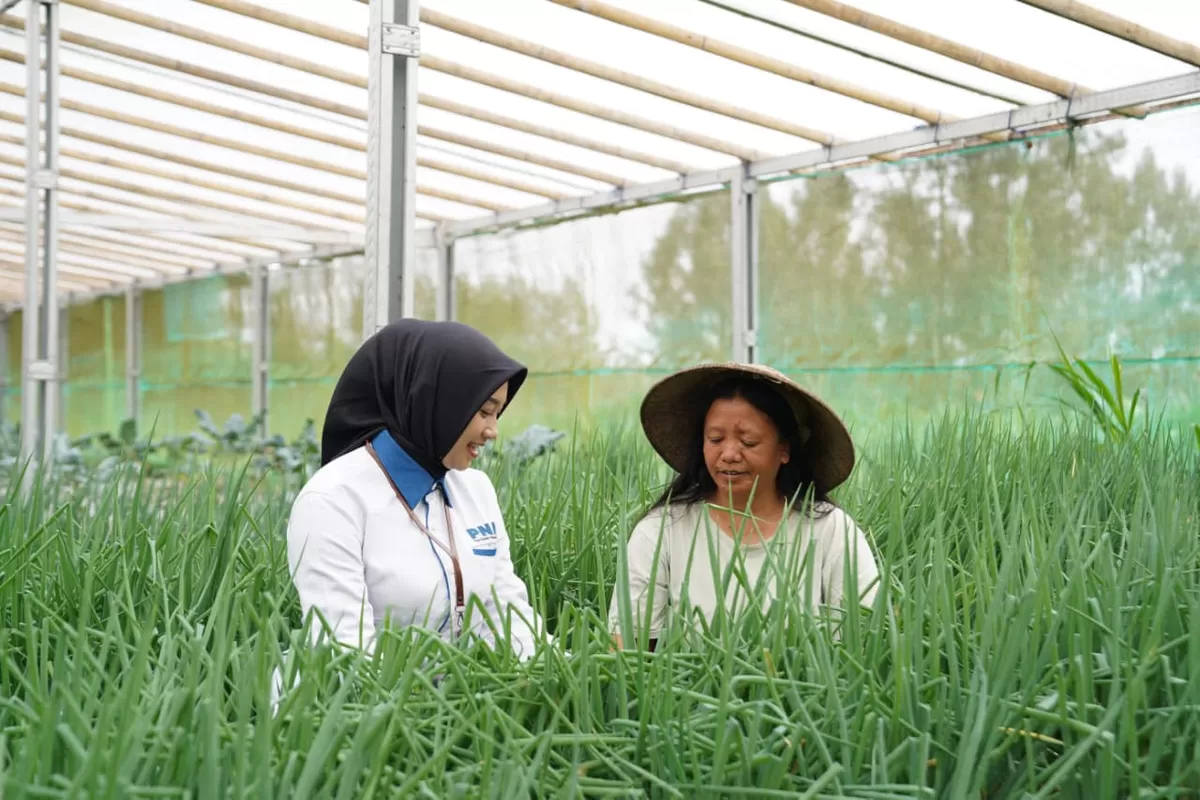
    Model seperti yang dijalankan PT Permodalan Nasional Madani (PNM) sering disebut sebagai pengecualian. Pendekatan PNM mengklaim mengubah debitur menjadi mitra dalam pembangunan ekonomi. PNM menyalurkan pembiayaan ultra mikro disertai pendampingan rutin berbasis kelompok. Strategi ini dianggap krusial untuk memastikan dana terkelola dan meminimalisir risiko gagal bayar. Sekretaris Perusahaan PNM menegaskan pembiayaan harus seiring pemberdayaan. Pernyataan ini mencerminkan kesadaran atas limitasi modal jika berdiri sendiri tanpa dukungan kapasitas. Ekosistem pemberdayaan ini diklaim menciptakan multiplier effect yang kuat. Peningkatan kapasitas individu diharapkan berujung pada stabilitas pendapatan rumah tangga dan ketahanan komunitas.

    Risiko Implementasi

    Namun, evaluasi independen atas klaim “naik kelas” secara masif masih jarang. Pengukuran dampak sosial dan pertumbuhan riil seringkali sulit diukur secara kuantitatif yang transparan. Narasi “pembiayaan bukan tujuan akhir, pemberdayaanlah penentu” menjadi kunci. Ini bisa jadi upaya menggeser fokus dari angka penyaluran ke metrik kualitatif yang lebih kompleks dan sulit diverifikasi. Tanpa indikator jelas dan audit berkala, klaim keberhasilan pemberdayaan tetap menjadi retorika. Risiko bahwa dana terpakai habis tanpa peningkatan kapasitas fundamental tetap nyata. Kebijakan penyaluran dana ke segmen ultra mikro akan terus menghadapi dilema kapasitas. Tanpa mekanisme pemberdayaan yang terukur dan transparan, dana tersebut hanya akan menunda masalah, bukan solusi fundamental.
  • Terobosan BRI: 5.245 Desa BRILiaN Siap Jadi Kekuatan Ekonomi Baru?

    Terobosan BRI: 5.245 Desa BRILiaN Siap Jadi Kekuatan Ekonomi Baru?

    Analisis Program Desa BRILiaN: Antara Narasi dan Realita Lapangan

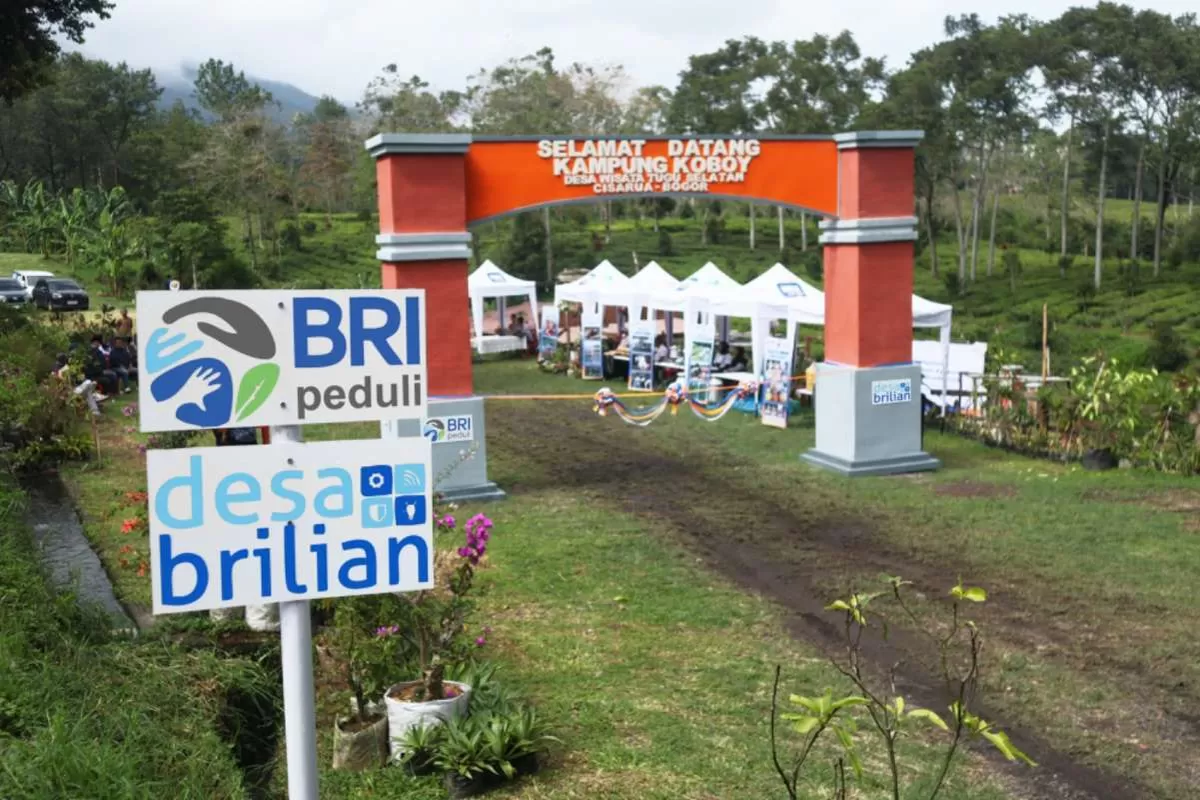
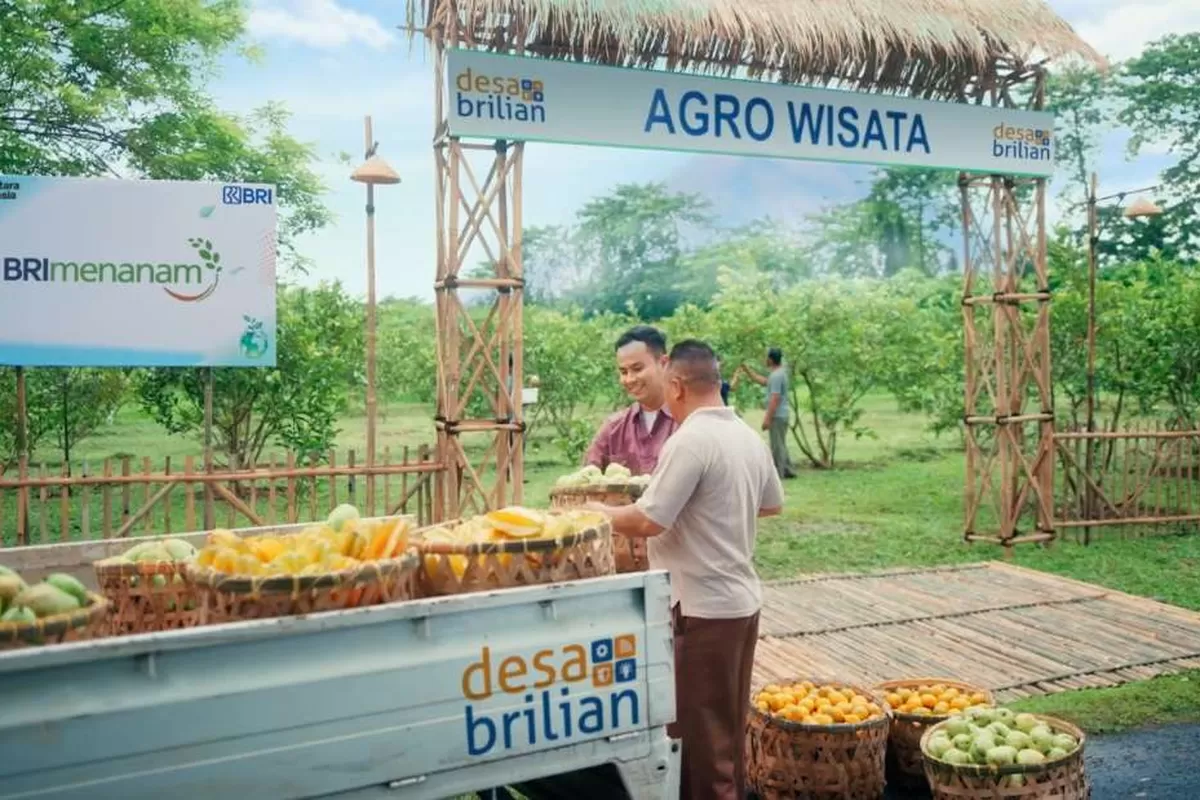
    Komitmen PT Bank Rakyat Indonesia (BRI) mendorong ekonomi inklusif melalui pemberdayaan desa terdengar idealis. Klaim menjangkau lebih dari 5.000 desa hingga akhir 2025 merupakan proyeksi. Angka ini sering disajikan sebagai capaian, padahal status aktualnya belum terverifikasi penuh.

    Pernyataan penguatan peran desa sebagai fondasi ekonomi nasional adalah narasi besar. Namun, jangkauan geografis yang luas tidak otomatis menjamin dampak ekonomi merata. Efektivitas program di setiap desa menuntut metrik dampak lebih spesifik.

    Tantangan Implementasi Pilar

    Program Desa BRILiaN berfokus pada empat pilar utama. Pilar-pilar ini relevan, tetapi implementasinya menghadapi kendala lapangan. Kesiapan infrastruktur dan sumber daya manusia di desa sangat b

  • Guncangan Bursa: Indeks MSCI Dibekukan, IHSG Anjlok Nyaris 7 Persen!

    Guncangan Bursa: Indeks MSCI Dibekukan, IHSG Anjlok Nyaris 7 Persen!

    JCI Terpukul Peringatan MSCI

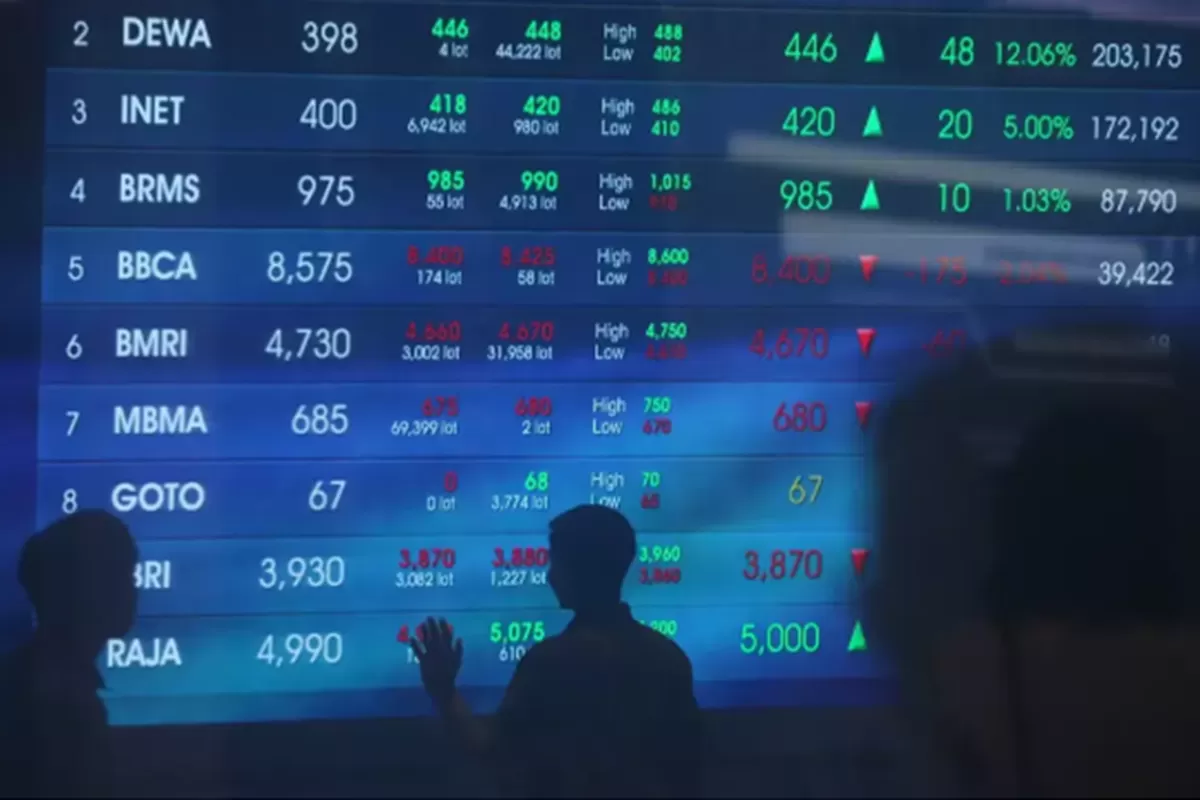
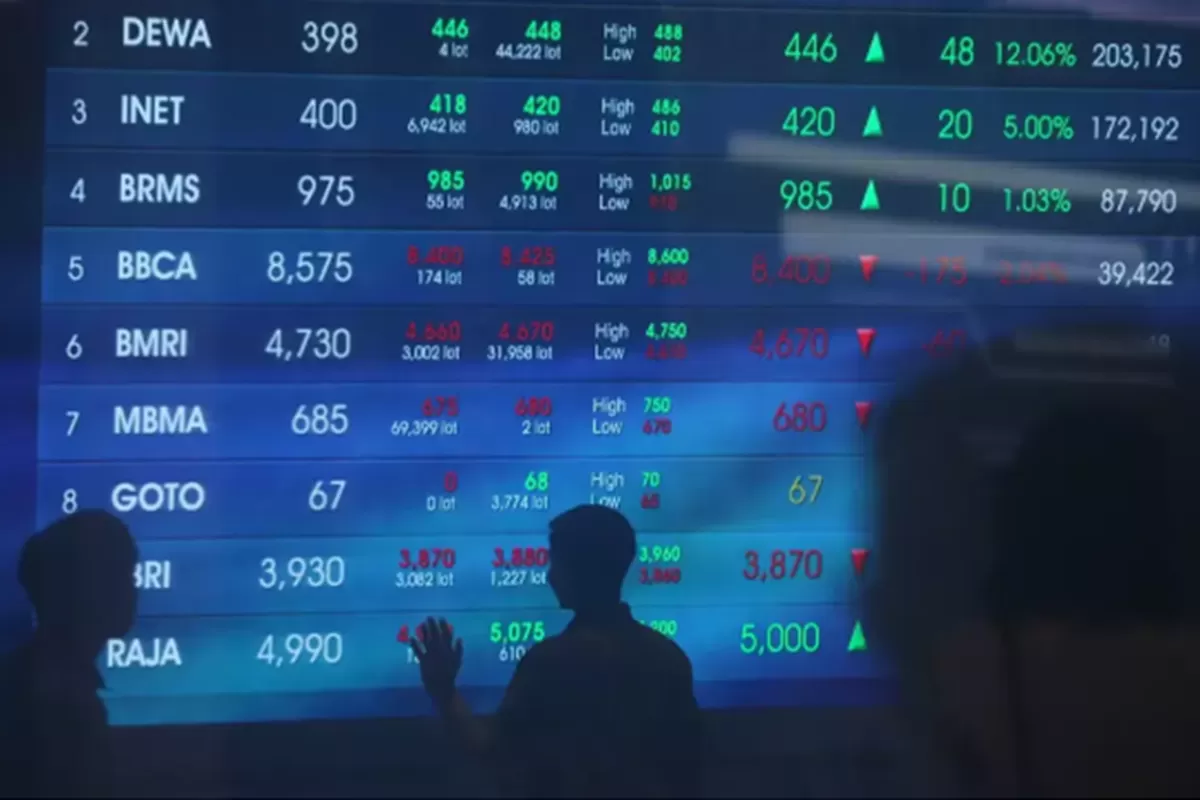
    Indeks Komposit Jakarta (JCI) anjlok tajam 6.99% pada perdagangan Rabu. Penurunan 587 poin hingga 8.393 bukan koreksi biasa. Ini menunjukkan sentimen investor terpukul gejolak eksternal. Tekanan jual asing berlanjut, diperparah peringatan keras MSCI.

    Lembaga indeks global ini membekukan semua penyesuaian positif untuk saham Indonesia. Keputusan tersebut langsung memicu aksi jual masif. Pembekuan MSCI mencakup peningkatan bobot indeks, free float saham, dan penambahan saham baru. Bahkan peningkatan kategori indeks dari small cap ke standard ikut tertahan. Ini menandakan sinyal negatif jangka menengah.

    Keputusan MSCI menyusul hasil konsultasi penilaian data free float perusahaan Indonesia. MSCI menyimpulkan data kepemilikan saham domestik masih kurang transparan

  • Transformasi Perbankan: Agen BRILink Jawara Nasional Taklukkan Pegunungan Alor NTT

    Transformasi Perbankan: Agen BRILink Jawara Nasional Taklukkan Pegunungan Alor NTT

    Narasi Inklusi dan Realitas Pasar

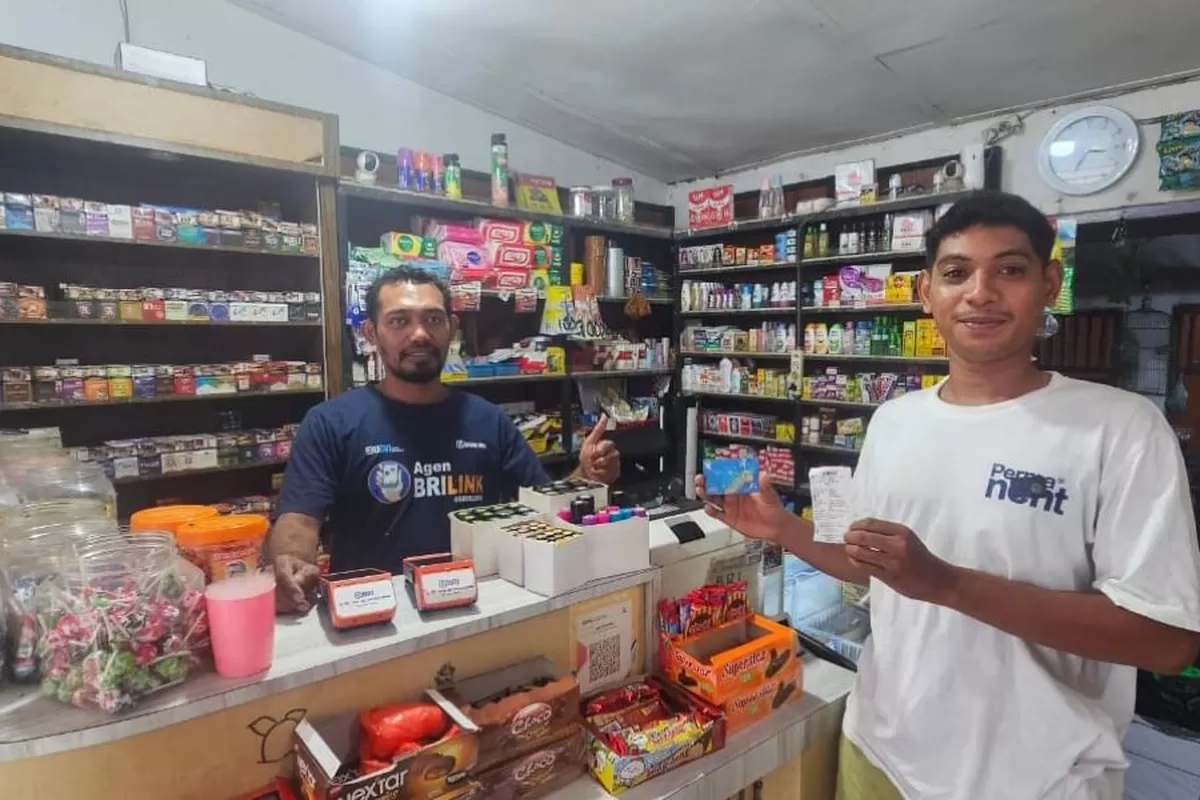
    Berita tentang Kamaludin Lahiji, agen BRILink di Alor, meraih penghargaan nasional dan berbagai hadiah besar, mencitrakan kesuksesan inklusi finansial. Kisah ini seringkali dijadikan bukti nyata bagaimana layanan perbankan menjangkau daerah terpencil. Namun, cerita heroik individu ini juga menyoroti skala dominasi satu entitas perbankan di sektor tersebut. Potensi risiko dari konsentrasi kekuatan pasar ini patut dikaji lebih lanjut. Kamaludin memulai usaha BRILink-nya pada 2019 di Kalabahi Tengah, Alor, NTT, sebuah wilayah pegunungan dengan akses perbankan yang sulit. Usahanya berkembang pesat, melayani rata-rata 23.278 transaksi per bulan. Kehadirannya memang memfasilitasi kebutuhan transaksi keuangan masyarakat setempat, dari pembayaran BPJS hingga pengiriman uang. Masyarakat pedalaman kini memiliki titik akses layanan yang sebelumnya tidak ada. Kinerja gemilang Kamaludin mengantarkannya menjadi Juara Program Super BRILink Agen Nasional 2025. Penghargaan berupa umrah, emas, dan sepeda motor menjadi daya tarik bagi agen lainnya. Namun, ketergantungan masyarakat pada satu model layanan ini menimbulkan pertanyaan. Jika satu entitas menguasai hampir seluruh akses, pilihan konsumen menjadi terbatas secara inheren.

    Bayang-bayang Dominasi dan Risiko Tersembunyi

    BRI mengklaim model kemitraan ini menciptakan ekosistem inklusi keuangan berkelanjutan. Hingga Desember 2025, tercatat 1,2 juta AgenBRILink tersebar di 66.098 desa, mencakup lebih dari 80% total desa di Indonesia. Angka ini menunjukkan penetrasi pasar yang sangat dalam dan luas. Skala operasional ini membentuk sebuah jaringan layanan keuangan yang masif. Dominasi BRI melalui AgenBRILink berpotensi membatasi ruang gerak penyedia layanan keuangan lain. Di Alor saja, terdapat 1.238 agen BRILink. Ini bisa menghambat inovasi dan persaingan di pasar layanan keuangan pedesaan. Konsumen di daerah terpencil mungkin tidak memiliki alternatif jika terjadi masalah atau perubahan kebijakan dari penyedia tunggal ini. Volume transaksi nasional AgenBRILink mencapai Rp1.746 triliun, dari 1 miliar transaksi finansial. Angka fantastis ini menunjukkan betapa vitalnya peran mereka dalam ekonomi digital. Namun, kebijakan BRI terkait komisi agen atau biaya transaksi akan memiliki dampak langsung pada jutaan masyarakat dan pelaku UMKM. Perubahan kecil saja bisa menimbulkan gelombang besar.

    Beban Agen dan Perlindungan Konsumen

    Kisah Kamaludin menyoroti insentif besar bagi agen berkinerja tinggi. Pertanyaan muncul mengenai pengalaman rata-rata agen BRILink lainnya. Tidak semua agen akan mencapai volume transaksi fantastis seperti Kamaludin. Beban operasional dan risiko keamanan tunai tetap menjadi tantangan nyata bagi ribuan agen di lapangan. Masyarakat pedesaan seringkali belum sepenuhnya paham transaksi keuangan digital. Agen seperti Kamaludin mengisi peran edukator. Namun, ini juga berarti agen menanggung beban literasi keuangan yang seharusnya menjadi tanggung jawab kolektif. Risiko kesalahan transaksi atau penipuan bisa lebih tinggi pada lingkungan dengan literasi digital yang masih rendah. Klaim BRI bahwa AgenBRILink memperkuat ekosistem ekonomi kerakyatan dan mendorong pertumbuhan UMKM perlu ditinjau lebih jauh. Volume transaksi tinggi tidak selalu berbanding lurus dengan pertumbuhan ekonomi substansial. Bisa jadi ini hanya pergeseran metode pembayaran, bukan peningkatan nilai ekonomi riil. Dampak sebenarnya memerlukan analisis lebih mendalam.

    Pertanyaan yang Menggantung

    Perlindungan konsumen di titik-titik layanan seperti agen BRILink menjadi krusial. Transaksi keuangan yang dilakukan di kios sederhana mungkin kurang memenuhi standar keamanan perbankan formal. Pengawasan regulasi terhadap praktik dan biaya yang dikenakan oleh agen perlu diperketat. Ini penting untuk menjaga kepercayaan publik. Model bisnis berbasis kemitraan ini memang efektif dalam memperluas jangkauan. Namun, keberlanjutan model ini dalam jangka panjang juga harus mempertimbangkan aspek monopoli atau oligopoli. Pasar yang terlalu didominasi satu pemain bisa merugikan inovasi dan efisiensi. Keberadaan alternatif layanan tetap penting untuk ekosistem yang sehat. Narasi kesuksesan individu agen BRILink sangat inspiratif. Namun, di balik narasi itu, terdapat implikasi pasar dan kebijakan yang lebih luas. Pemerintah dan regulator perlu mencermati dampak jangka panjang dari konsolidasi layanan keuangan di tangan satu entitas besar. Keseimbangan antara inklusi dan persaingan pasar harus terus dijaga.
  • Terobosan Bank Mandiri: Sinergi Kuatkan UMKM, Dorong Ekonomi Rakyat Melaju

    Terobosan Bank Mandiri: Sinergi Kuatkan UMKM, Dorong Ekonomi Rakyat Melaju

    Komitmen UMKM Bank Mandiri: Antara Angka dan Realita

    Penyaluran kredit UMKM Bank Mandiri mencapai Rp74,9 triliun hingga November 2025, sebuah nominal signifikan. Namun, fokus pada angka besar seringkali mengaburkan pertanyaan tentang kualitas dan keberlanjutan dampak riil. Upaya bank sebagai agen pembangunan ini perlu dilihat lebih jauh dari statistik belaka.

    Bank Mandiri mengklaim pendekatan terintegrasi melalui pembiayaan, pendampingan, dan pengembangan ekosistem. Konsep ini terdengar komprehensif, tetapi implementasinya kerap terfragmentasi di tingkat operasional. Program terpisah seringkali dikumpulkan di bawah satu payung narasi besar.

    Kolaborasi dengan BUMDES dan BUMDESMA menghasilkan lebih dari 3.700 rekening baru. Pembukaan rekening memang memperluas akses finansial, namun indikator ini belum tentu berkorelasi langsung

  • BRI Sabet Penghargaan di Hari Desa Nasional 2026: Strategi Konsisten Genjot Ekonomi Desa Jadi Sorotan

    BRI Sabet Penghargaan di Hari Desa Nasional 2026: Strategi Konsisten Genjot Ekonomi Desa Jadi Sorotan

    PT Bank Rakyat Indonesia (BRI) baru saja diganjar penghargaan pada Puncak Peringatan Hari Desa Nasional 2026 di Boyolali. Penghargaan tersebut mengapresiasi kontribusi BRI dalam pembangunan dan pemberdayaan masyarakat desa. Ironisnya, acara untuk tahun 2026 ini justru mengacu pada data capaian hingga Desember 2025.

    Pemerintah melalui Menteri Desa dan Pembangunan Daerah Tertinggal menyerahkan langsung pengakuan ini. Hal tersebut sejalan dengan Asta Cita Presiden tentang pembangunan dari desa. Sinergi antara pemerintah dan BUMN memang seringkali menjadi penekanan.

    Namun, pengakuan nasional belum tentu merefleksikan keberhasilan merata di lapangan. Sebuah penghargaan adalah bentuk apresiasi, bukan jaminan atas dampak fundamental di seluruh pelosok. Indikator keberhasilan riil memerlukan validasi independen yang lebih mendalam.

    Arah Kebijakan dan Risiko Ketergantungan

    Peran BRI sebagai mitra strategis pemerintah sangat krusial dalam pembangunan desa. Namun, dominasi satu entitas besar berpotensi menciptakan ketergantungan. Model bisnis yang terpusat dapat menghambat inisiatif mandiri di luar kerangka BRI.

    Program Desa BRILiaN, misalnya, telah menjangkau 5.000 desa hingga Desember 2025. Angka ini signifikan, tetapi Indonesia memiliki puluhan ribu desa. Dampak riil bagi pemerataan ekonomi nasional memerlukan jangkauan yang jauh lebih luas dari capaian saat ini.

    BRI juga menekankan penguatan Badan Usaha Milik Desa (BUMDes) melalui program ini. Namun, optimalisasi potensi ekonomi lokal BUMDes memerlukan lebih dari sekadar fasilitas. Banyak BUMDes masih menghadapi tantangan manajemen dan keberlanjutan.

    Implikasi Digitalisasi dan Inklusivitas

    Program Desa BRILiaN mendorong digitalisasi layanan dan transaksi. Penerapan teknologi di desa menghadapi tantangan infrastruktur dan literasi digital yang nyata. Kesenjangan akses ini justru dapat memperlebar jurang ekonomi di beberapa wilayah.

    Klaim inklusivitas dalam pertumbuhan ekonomi desa juga perlu dicermati. Manfaat program seringkali lebih mudah diakses oleh kelompok masyarakat yang sudah melek finansial. Ini bisa menciptakan bias penerima manfaat.

    Perluasan jaringan BRILink Agen dan platform LinkUMKM adalah langkah positif. Namun, jangkauan efektifnya sering terkendala oleh kondisi geografis dan demografi desa. Tidak semua desa memiliki potensi pasar atau sumber daya yang sama.

    Evaluasi Dampak Jangka Panjang

    BRI optimistis penguatan desa akan menjadi fondasi penting dalam pemerataan pembangunan. Namun, keberlanjutan program ini setelah dukungan aktif BRI berkurang menjadi pertanyaan krusial. Desa-desa harus benar-benar mandiri secara ekonomi.

    Inovasi dan digitalisasi adalah kunci, tetapi harus disesuaikan dengan konteks lokal. Pendekatan yang seragam tidak selalu efektif untuk keberagaman karakteristik desa di Indonesia. Risiko kegagalan program selalu ada.

    Pemerintah perlu memastikan penghargaan ini tidak menjadi titik henti upaya. Kebijakan pembangunan desa memerlukan evaluasi berkelanjutan yang objektif. Ketergantungan pada satu BUMN harus diimbangi dengan pemberdayaan ekosistem finansial lokal lainnya.